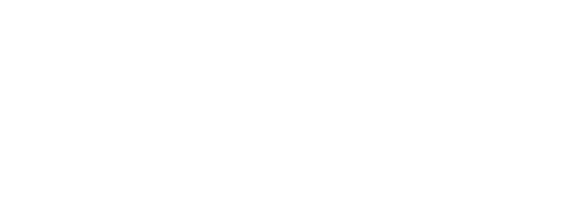
Sjedite na sastanku u banci radi kredita za novu liniju i padne pitanje: što ako prihodi padnu 20 posto? Izgleda jednostavno, a zapravo otvara cijelu analizu. Uzmimo proizvodnu tvrtku: prihod 6 mil. eura, EBITDA 780.000 eura, tražena investicija 1,2 mil. eura na 6 godina, godišnja rata s kamatama oko 240.000 eura.
Krećemo od pokrića otplate u baznom scenariju. Novac dostupan za otplatu, nakon poreza, nužnog CAPEX-a i rasta radnog kapitala, iznosi oko 420.000 eura. Pokriće (DSCR) je 420.000 / 240.000, dakle 1,75. Solidno. Sad spustimo prihode 20 posto. Kako je dio troškova fiksan, EBITDA ne pada 20 posto nego jače, s 780.000 na oko 430.000 eura. Novac za otplatu padne na oko 190.000 eura, a pokriće na 0,79. Ispod 1 znači da firma iz poslovanja ne pokriva ratu.
Umjesto da čekamo to pitanje na sastanku, došli smo spremni. Pripremili smo tri scenarija (bazni, minus 10 posto, minus 20 posto) i za svaki izračunali pokriće. Pokazali smo koliko se fiksnih troškova može brzo srezati u lošem scenariju i koji dio CAPEX-a se može odgoditi, čime pokriće i u minus 20 posto ostaje iznad 1,1. Dodali smo poček od 6 mjeseci za razdoblje ugradnje linije. Banka je odobrila kredit uz kovenantu da pokriće ostane iznad 1,2, mjereno godišnje.
Pouka: banku ne zanima samo koliko zarađujete danas, nego koliko izdržite kad krene loše. Tko dođe s pripremljenim scenarijima i planom rezanja troškova, pregovara iz pozicije snage. Tko čeka pitanje, pregovara iz obrane.
Prije razgovora o kreditu vrijedi izračunati vlastito pokriće otplate i odigrati loše scenarije prije nego to napravi banka.